Seguros para proteger tu vivienda ante sismos o huaicos
En Perú existen seguros que permiten proteger casas y departamentos frente a terremotos, huaicos, inundaciones y otros desastres naturales. Conoce sus precios, requisitos y cómo solicitar una póliza.

Los propietarios de viviendas en el Perú pueden contratar seguros domiciliarios que ofrecen protección económica ante sismos, huaicos, inundaciones y otros fenómenos naturales. Estas pólizas permiten cubrir gastos de reparación o reconstrucción de una casa afectada y, dependiendo del plan contratado, también pueden proteger muebles, electrodomésticos y otras pertenencias.
La Superintendencia de Banca, Seguros y AFP (SBS) explica que los seguros de vivienda constituyen una alternativa para proteger el patrimonio familiar frente a situaciones imprevistas. En el mercado peruano existen compañías que ofrecen diferentes planes de protección, con coberturas que pueden incluir terremotos, lluvias intensas, desbordes de ríos, incendios y daños materiales ocasionados por desastres naturales.
Uno de los aspectos más importantes es el costo. Algunas aseguradoras comercializan seguros de hogar con protección frente a riesgos de la naturaleza desde S/44,90 mensuales, aunque el precio final depende de las características de la propiedad, su ubicación, el valor asegurado y las coberturas seleccionadas.
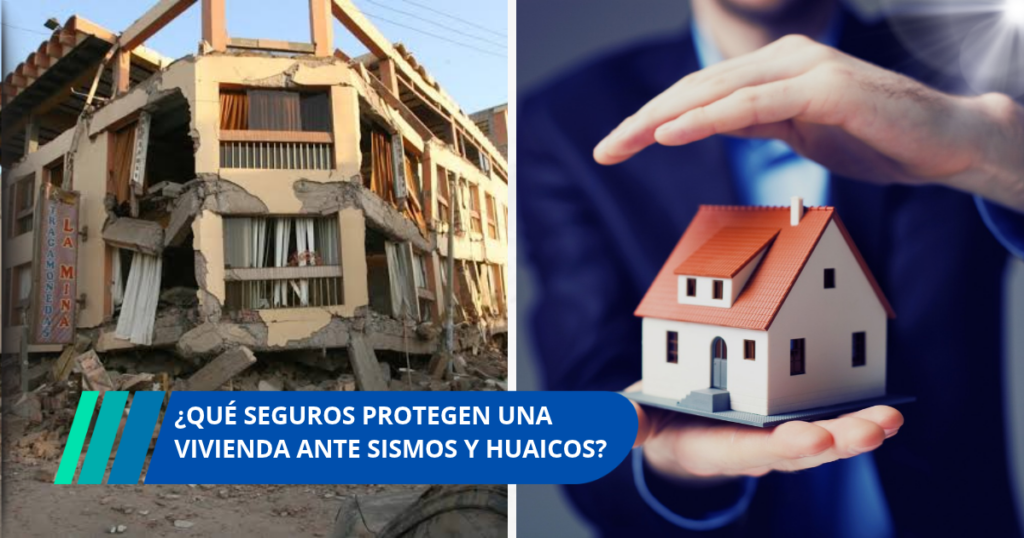
¿Qué seguros protegen una vivienda ante sismos y huaicos?
Los productos más utilizados para proteger una casa o departamento son los seguros domiciliarios y seguros multirriesgo de hogar. Estos contratos ofrecen respaldo económico cuando una vivienda sufre daños por determinados acontecimientos incluidos en la póliza.
Las aseguradoras pueden ofrecer distintos tipos de protección:
- Seguro contra terremotos: Cubre daños materiales ocasionados por sismos o movimientos telúricos, conforme a las condiciones de la póliza.
- Seguro contra riesgos de la naturaleza: Puede incluir terremotos, maremotos, huaicos, inundaciones, lluvias intensas y otros fenómenos naturales.
- Seguro multirriesgo de hogar: Permite proteger la estructura de la vivienda y, según el plan, los bienes que se encuentran dentro de ella.
- Seguro de incendio y líneas aliadas: Protege frente a incendios y otros daños materiales, con coberturas adicionales que pueden comprender fenómenos naturales.
- Seguro asociado a un crédito hipotecario: Ofrece protección sobre el inmueble financiado, conforme a las condiciones solicitadas por la entidad financiera.
La SBS señala que los seguros domiciliarios disponibles en el mercado peruano pueden incorporar protección frente a eventos de la naturaleza, daños a terceros, robos y gastos extraordinarios derivados de un siniestro.
¿Qué daños puede cubrir un seguro de vivienda por terremoto?
Un seguro de hogar que incluye la cobertura de terremoto puede indemnizar los daños materiales sufridos por la estructura de una vivienda a consecuencia de un movimiento sísmico.
Dependiendo de la póliza, pueden estar comprendidos los siguientes daños:
- Paredes y columnas: Daños estructurales ocasionados directamente por el sismo.
- Techos y pisos: Destrucción o deterioro producido por un terremoto cubierto.
- Instalaciones fijas: Daños en instalaciones sanitarias, eléctricas y otros elementos incorporados a la construcción.
- Ventanas y puertas: Daños materiales a elementos fijos de la vivienda, según las condiciones contratadas.
- Muebles y electrodomésticos: Pérdidas en los bienes del hogar cuando también se ha asegurado su contenido.
- Gastos de reconstrucción: Costos necesarios para reparar o reconstruir las partes dañadas del inmueble, dentro de los límites asegurados.
Algunas pólizas también contemplan gastos de remoción de escombros y alojamiento temporal cuando la propiedad queda inhabitable debido a un evento cubierto.
La indemnización se determina mediante la evaluación de los daños y los límites establecidos en el contrato. La cobertura puede comprender reparaciones, reposición de bienes o una compensación económica, dependiendo del tipo de pérdida.
¿Los seguros de vivienda también cubren los huaicos?
Sí, existen seguros de hogar en Perú que contemplan daños ocasionados por huaicos. La cobertura debe estar expresamente incluida dentro de los riesgos de la naturaleza previstos en el contrato.
Por ejemplo, las condiciones generales del Seguro Hogar Flex de Pacífico Seguros incluyen una cláusula adicional de protección contra terremotos, temblores y riesgos naturales que contempla las inundaciones causadas por crecidas de ríos y los deslizamientos de tierra producidos por lluvias, conocidos como huaicos.
Entre los acontecimientos que pueden incluir estas coberturas se encuentran:
- Huaicos o deslizamientos de tierra provocados por lluvias.
- Inundaciones ocasionadas por el desborde de ríos.
- Desbordes de acequias, lagos y lagunas.
- Ingreso de agua a la vivienda por lluvias intensas.
- Terremotos y temblores.
- Maremotos o tsunamis, cuando están expresamente cubiertos.
Es importante revisar que la cobertura de riesgos naturales figure en las condiciones particulares o cláusulas adicionales de la póliza. Un seguro que únicamente protege contra incendios o robos no necesariamente incluye los daños producidos por huaicos.
¿Cuánto cuesta un seguro de vivienda contra sismos y huaicos?
El precio de un seguro de hogar depende del valor de la construcción, los metros cuadrados, la ubicación de la vivienda, la antigüedad y el nivel de protección contratado.
En el mercado peruano existen planes con pagos mensuales. Como referencia, Pacífico Seguros publica diferentes tarifas iniciales para sus seguros de hogar:
| Plan | Precio publicado | Características |
|---|---|---|
| Hogar Flex | Desde S/18 al mes | Permite elegir protección para el inmueble, los bienes o ambos y contratar coberturas adicionales. |
| Hogar Básico | Desde S/30,90 al mes | Protección principalmente frente a incendios, robos y otros daños especificados. |
| Hogar Full | Desde S/44,90 al mes | Incluye protección ante riesgos de la naturaleza, como terremotos e inundaciones. |
Los precios corresponden a importes iniciales publicados por la aseguradora e incluyen IGV. Las coberturas de desastres naturales deben verificarse para cada plan, ya que no todos ofrecen la misma protección.
El monto final puede ser superior dependiendo de la suma asegurada y las características de la propiedad. La aseguradora también puede establecer requisitos relacionados con la ubicación y los materiales de construcción.
¿Qué otras aseguradoras ofrecen protección para viviendas?
Además de Pacífico Seguros, La Positiva Seguros comercializa productos domiciliarios que contemplan protección ante terremotos, inundaciones y otros riesgos.
Entre sus productos se encuentran Hogar Protegido y Casa Plus, que pueden incluir coberturas sobre la estructura, los bienes y servicios adicionales para el hogar.
La Positiva indica que determinados planes permiten cubrir el valor de reconstrucción de una casa o el valor comercial asegurado correspondiente, de acuerdo con las condiciones del producto.
Asimismo, algunas de sus pólizas incorporan alojamiento temporal por inhabitabilidad, asistencia domiciliaria, gastos de remoción de escombros y otras prestaciones relacionadas con los daños sufridos por el inmueble.
Los interesados pueden solicitar cotizaciones a diferentes compañías autorizadas y comparar el precio junto con las coberturas, exclusiones y deducibles de cada propuesta.
Requisitos para contratar un seguro de vivienda en Perú
Las compañías aseguradoras solicitan información sobre la propiedad para determinar los riesgos y establecer el costo de la póliza. Las condiciones pueden variar según el producto contratado.
Entre los requisitos y datos habituales se encuentran:
- Documento de identidad: Presentar DNI o documento de identificación del contratante.
- Dirección de la vivienda: Indicar la ubicación exacta del inmueble que se desea asegurar.
- Tipo de propiedad: Señalar si se trata de una casa o departamento.
- Área construida: Informar la superficie de la propiedad en metros cuadrados.
- Material de construcción: Precisar si la vivienda está construida con ladrillo, concreto armado u otros materiales.
- Antigüedad: Indicar cuántos años tiene la construcción o cuándo fue remodelada.
- Valor del inmueble: Proporcionar información para establecer el monto que se desea asegurar.
- Uso de la propiedad: Declarar si el inmueble se utiliza como vivienda habitual, vivienda secundaria u otra finalidad.
Algunas aseguradoras establecen condiciones particulares sobre las viviendas que pueden contratar sus productos.
Por ejemplo, determinados planes de Pacífico Seguros requieren que la vivienda sea de material noble o concreto armado y contemplan un máximo de 50 años de antigüedad de construcción o de la última remodelación de tuberías y conexiones eléctricas.
También existen restricciones relacionadas con la cercanía a ríos, playas, lagos y lagunas. La aseguradora evalúa estas características para determinar la posibilidad de ofrecer cobertura.
¿Cómo contratar un seguro de vivienda contra desastres naturales?
Los propietarios interesados pueden solicitar una cotización directamente a una compañía aseguradora o mediante un corredor de seguros autorizado. Antes de contratar, es recomendable identificar los riesgos que se desean cubrir y establecer el valor de la propiedad.
El procedimiento general comprende los siguientes pasos:
- Paso 1: Busca una aseguradora autorizada. Consulta la relación de seguros ofrecidos en el Perú publicada por la SBS. Para revisar los productos disponibles, ingresa aquí y revisa las opciones de seguros patrimoniales.
- Paso 2: Selecciona el tipo de protección. Indica si deseas asegurar únicamente la estructura de tu casa, los muebles y electrodomésticos o ambos.
- Paso 3: Solicita una cotización. Proporciona la ubicación de la propiedad, el área construida, su antigüedad y el valor que deseas asegurar.
- Paso 4: Revisa las coberturas. Comprueba que el contrato incluya terremotos y, si necesitas protección frente a lluvias, huaicos o inundaciones, verifica expresamente esos riesgos. Para conocer un ejemplo de los planes comercializados, consulta aquí las coberturas del Seguro de Hogar de Pacífico.
- Paso 5: Verifica el monto asegurado. Revisa cuánto dinero puede reconocer la compañía por daños materiales y qué deducibles corresponden a cada acontecimiento.
- Paso 6: Completa la contratación. Presenta la información y los documentos solicitados, selecciona la forma de pago y formaliza la póliza.
- Paso 7: Conserva tus documentos. Guarda la póliza, el certificado de seguro y los canales de atención para comunicar un siniestro cuando sea necesario.
Las primas pueden pagarse al contado o mediante cuotas, dependiendo de las condiciones ofrecidas por la compañía. La protección comienza de acuerdo con la fecha de vigencia indicada en el contrato.
¿Cuánto dinero paga el seguro si una vivienda resulta destruida?
La indemnización depende de la magnitud de los daños, la cobertura contratada y el valor asegurado. Las pólizas establecen un monto máximo de protección denominado suma asegurada.
Si una casa sufre daños por un terremoto incluido en el contrato, la compañía evalúa los costos de reparación o reconstrucción y determina la indemnización que corresponde, considerando los límites y deducibles aplicables.
Por ejemplo, si una vivienda tiene una suma asegurada de S/200.000, este importe representa el límite de cobertura establecido para los riesgos comprendidos en la póliza, sujeto a sus condiciones.
Si los daños son parciales, la indemnización puede destinarse a reparar las partes afectadas. Cuando ocurre una pérdida total cubierta, se aplican las reglas de valoración y los límites establecidos en el contrato.
¿Qué es el deducible de un seguro de vivienda?
El deducible es la parte del daño que corresponde asumir al asegurado antes de que la compañía efectúe la indemnización.
Puede establecerse como un monto fijo, un porcentaje de la pérdida o un porcentaje de la suma asegurada. Su aplicación depende del riesgo cubierto y de las condiciones de cada contrato.
Por ello, al comparar seguros de vivienda no solo se debe revisar cuánto cuesta la cuota mensual, sino también el monto de la indemnización y el deducible que corresponde ante un terremoto, huaico o inundación.
¿El seguro también protege los muebles y electrodomésticos?
Los seguros domiciliarios pueden ofrecer protección tanto para la edificación como para los objetos que se encuentran dentro de ella. En el sector asegurador, estas coberturas se conocen como edificación y contenido.
La edificación comprende los elementos fijos de la vivienda, como paredes, pisos, techos e instalaciones permanentes. El contenido corresponde a los bienes de uso doméstico incluidos en el contrato.
Entre los objetos que pueden asegurarse se encuentran:
- Televisores y equipos de sonido.
- Refrigeradoras y lavadoras.
- Computadoras y determinados equipos electrónicos.
- Camas, mesas, sillas y otros muebles.
- Artículos del hogar comprendidos en la póliza.
Los objetos de alto valor, como joyas, obras de arte o colecciones, pueden requerir condiciones especiales o una declaración individual para acceder a protección.
Algunas compañías también permiten contratar coberturas de contenido para personas que viven en un inmueble alquilado, siempre que cumplan las condiciones del seguro.
¿Qué pasa si tengo una vivienda comprada con crédito hipotecario?
Las personas que adquirieron una propiedad mediante un crédito hipotecario pueden contar con un seguro destinado a proteger el inmueble financiado.
La SBS explica que los seguros para viviendas asociados a créditos hipotecarios permiten proteger el inmueble frente a determinados daños materiales, como incendios, sismos y daños estructurales, de acuerdo con la póliza.
Esta cobertura es diferente del seguro de desgravamen. El desgravamen protege el saldo del crédito ante determinados acontecimientos que afectan al prestatario, mientras que el seguro del inmueble está relacionado con los daños materiales sufridos por la propiedad.
Los propietarios que ya pagan un seguro junto con su crédito hipotecario pueden solicitar a la entidad financiera una copia de la póliza y verificar si incluye protección ante terremotos, huaicos, inundaciones y otros riesgos naturales.
También es posible contratar un seguro de hogar con otra compañía y solicitar su endoso al crédito hipotecario, siempre que cumpla las condiciones exigidas por la entidad financiera.
¿Cómo solicitar la cobertura si ocurre un sismo o huaico?
Cuando una vivienda asegurada sufre daños, el propietario debe comunicar el siniestro a la compañía mediante sus canales oficiales y seguir el procedimiento establecido en la póliza.
Los pasos generales son los siguientes:
- Paso 1: Prioriza la seguridad. Evacúa la vivienda cuando exista peligro estructural y sigue las indicaciones de las autoridades de emergencia.
- Paso 2: Comunica el siniestro. Contacta a la aseguradora mediante su central telefónica, aplicación móvil u oficina de atención.
- Paso 3: Registra los daños. Cuando sea seguro hacerlo, toma fotografías y reúne información sobre las áreas y los bienes afectados.
- Paso 4: Presenta los documentos. Entrega la información que solicite la compañía para evaluar la cobertura.
- Paso 5: Permite la evaluación. La aseguradora verificará los daños y determinará los costos de reparación o reconstrucción correspondientes.
- Paso 6: Recibe la indemnización. Una vez aprobada la cobertura, la compañía realizará el pago, reparación o reposición de los bienes conforme a las condiciones del contrato.
Los plazos de aviso pueden variar entre aseguradoras. Por ejemplo, Pacífico Seguros indica un plazo de tres días hábiles para comunicar determinados siniestros de sus seguros de hogar, según las condiciones del producto.
La SBS señala que, cuando ocurre un acontecimiento cubierto, el asegurado debe comunicarlo oportunamente y proporcionar la documentación necesaria para que la empresa evalúe los daños y determine la indemnización correspondiente.
Te Recomendamos: SOAT para moto lineal: precios en Perú y dónde conviene comprar más barato
 Seguro de vida para padres en Perú: cómo contratarlo y dejar una indemnización a los hijos
Índice:
- ¿Qué seguros protegen una vivienda ante sismos y huaicos?
- ¿Qué daños puede cubrir un seguro de vivienda por terremoto?
- ¿Los seguros de vivienda también cubren los huaicos?
- ¿Cuánto cuesta un seguro de vivienda contra sismos y huaicos?
- Requisitos para contratar un seguro de vivienda en Perú
- ¿Cómo contratar un seguro de vivienda contra desastres naturales?
- ¿Cuánto dinero paga el seguro si una vivienda resulta destruida?
- ¿El seguro también protege los muebles y electrodomésticos?
- ¿Qué pasa si tengo una vivienda comprada con crédito hipotecario?
- ¿Cómo solicitar la cobertura si ocurre un sismo o huaico?
📲 Únete al canal de Diario El Perú
Únete para mantenerte informado con las últimas noticias de Perú, bonos y ayudas sociales.
Seguro de vida para padres en Perú: cómo contratarlo y dejar una indemnización a los hijos
SOAT para moto lineal: precios en Perú y dónde conviene comprar más barato
SBS anuncia cambio en las AFP: trabajadores podrán elegir cómo pagar las comisiones que les descuentan del sueldo
Retiro AFP de hasta S/22,000: ¿podría aprobarse pese a la reforma de pensiones?
ONP paga pensiones de hasta S/1,000: conoce el requisito principal y cómo solicitar el beneficio
Bono vitalicio de S/1,130: quiénes lo reciben, requisitos, grupos y cómo solicitarlo hasta 2027
Contenido Interesante de el Perú.